· MySorty
E-Rechnungspflicht 2027 und 2028: Was sich ändert und was du jetzt tun solltest
Die E-Rechnung kommt in Deutschland in Stufen. Empfangen müssen sie alle Unternehmen schon seit dem 1. Januar 2025. Beim Ausstellen gab es bisher Übergangsfristen, und die laufen jetzt aus: die erste am 31. Dezember 2026, die zweite am 31. Dezember 2027.
Hier erfährst du, was an den beiden Stichtagen passiert, wen es betrifft, was die Finanzverwaltung zuletzt klargestellt hat und was du bis dahin erledigen solltest.
Kurz gesagt: Ab dem 1. Januar 2027 müssen Unternehmen, die 2026 mehr als 800.000 € Gesamtumsatz hatten, ihren Geschäftskunden E-Rechnungen schicken. Ab dem 1. Januar 2028 gilt das für alle Unternehmen. Ausgenommen bleiben Kleinunternehmer, Kleinbetragsrechnungen bis 250 € und Rechnungen an Privatkunden.
Die Stichtage im Überblick
| Zeitraum | Was gilt beim Ausstellen von Rechnungen an Unternehmen |
|---|---|
| Bis 31.12.2026 | Alle dürfen noch Papierrechnungen schicken, PDF-Rechnungen und andere elektronische Formate mit Zustimmung des Empfängers. |
| Ab 1.1.2027 | E-Rechnung ist Pflicht für Unternehmen mit mehr als 800.000 € Gesamtumsatz im Jahr 2026. Alle anderen dürfen 2027 noch Papier oder, mit Zustimmung, PDF nutzen. Ältere EDI-Verfahren sind für alle mit Zustimmung des Empfängers noch bis Ende 2027 erlaubt. |
| Ab 1.1.2028 | E-Rechnung ist Pflicht für alle Unternehmen. Die Ausnahmen für kleinere Umsätze und für EDI enden. |
| Ab 2030 | E-Rechnungen auch zwischen Unternehmen verschiedener EU-Länder. In Deutschland ist dazu ein Meldesystem geplant. |
1. Januar 2027: Pflicht ab 800.000 € Umsatz
Entscheidend ist der Gesamtumsatz deines Unternehmens im Jahr 2026. Lag er über 800.000 €, musst du ab dem 1. Januar 2027 jede Rechnung an ein anderes Unternehmen in Deutschland als E-Rechnung ausstellen, also als XRechnung oder ZUGFeRD.
- Es zählt der gesamte Umsatz, auch der mit Privatkunden. Wer viel an Privatleute verkauft und nur wenig an Firmen, kann also trotzdem betroffen sein.
- Die Grenze heißt „mehr als“ 800.000 €. Wer genau auf 800.000 € kommt, liegt noch darunter.
- Maßgeblich ist, wann die Leistung erbracht wird. Die Erleichterung für kleinere Unternehmen gilt für Leistungen, die im Jahr 2027 ausgeführt werden.
Zwei Beispiele: Ein Handwerksbetrieb mit 1,2 Millionen € Umsatz im Jahr 2026 schickt ab dem 1. Januar 2027 jede Rechnung an Geschäftskunden als E-Rechnung. Ein Grafikbüro mit 300.000 € Umsatz darf 2027 noch PDF-Rechnungen schicken, wenn der Kunde einverstanden ist.
Viele Kunden werden aber schon 2027 nach E-Rechnungen fragen, weil ihre Buchhaltung darauf umgestellt ist. Wer früher umsteigt, hat weniger Stress.
1. Januar 2028: Pflicht für alle
Ab dem 1. Januar 2028 gibt es im Inland zwischen Unternehmen keine Übergangsregeln mehr. Papier- und PDF-Rechnungen an Geschäftskunden sind dann vorbei, auch die Ausnahme für ältere EDI-Verfahren endet.
Weiterhin ausgenommen sind:
- Kleinunternehmer nach § 19 UStG. Mehr dazu in E-Rechnung für Kleinunternehmer.
- Kleinbetragsrechnungen bis 250 € brutto.
- Fahrausweise.
- Rechnungen an Privatkunden. Für sie gilt die Pflicht überhaupt nicht.
Neu seit Ende 2025: Formatfehler kosten Vorsteuer
Mit ihrem zweiten Schreiben zur E-Rechnung vom 15. Oktober 2025 unterscheidet die Finanzverwaltung zwischen drei Arten von Fehlern:
- Formatfehler: Die Datei entspricht technisch nicht dem Format. Sie gilt dann nicht als E-Rechnung. Nach dem Ende der Übergangsfristen kann der Empfänger aus ihr keine Vorsteuer ziehen.
- Geschäftsregelfehler: Die Datei verstößt gegen einzelne Regeln der Norm, ist aber technisch lesbar. Sie bleibt grundsätzlich eine E-Rechnung, solange die Pflichtangaben stimmen.
- Inhaltsfehler: Eine Angabe ist falsch, zum Beispiel ein Betrag. Das wird wie bisher mit einer Rechnungskorrektur behoben.
Für dich heißt das: Je wichtiger die E-Rechnung wird, desto wichtiger ist eine saubere Datei. Erzeuge E-Rechnungen deshalb mit einem Programm, das die Formate korrekt schreibt, statt Dateien selbst zu basteln.
Neu im Oktober 2026: das dritte BMF-Schreiben
Am 15. Oktober 2026 hat das Bundesfinanzministerium ein weiteres Schreiben veröffentlicht. Die wichtigsten Punkte für den Alltag:
- E-Rechnungen, die bis zum 31. Dezember 2026 nach den Regeln der Schreiben von 2024 und 2025 ausgestellt werden, werden nicht beanstandet, auch wenn sie neuere Vorgaben noch nicht erfüllen.
- Muss eine E-Rechnung korrigiert werden, muss auch die Korrektur eine E-Rechnung sein. Wie das geht, steht in Rechnungskorrektur als E-Rechnung.
- Wer trotz Pflicht eine normale Rechnung schickt, begeht keine Ordnungswidrigkeit. Das heißt aber nicht, dass es egal ist: Dein Kunde riskiert seinen Vorsteuerabzug und wird eine E-Rechnung verlangen.
Ausblick: Was nach 2028 kommt
Die EU hat mit dem Paket „VAT in the Digital Age“ (ViDA) beschlossen, dass Rechnungen zwischen Unternehmen in verschiedenen EU-Ländern ab Juli 2030 elektronisch sein müssen. Deutschland plant zusätzlich ein Meldesystem, über das Rechnungsdaten an die Finanzverwaltung gehen. Wie genau es aussehen und wann es starten soll, steht noch nicht endgültig fest. Für dich ist das ein Grund mehr, jetzt sauber auf die E-Rechnung umzustellen.
Checkliste: Das solltest du jetzt erledigen
- Umsatz 2026 prüfen. Liegst du über 800.000 €, gilt die Pflicht für dich schon ab dem 1. Januar 2027.
- Kunden fragen. In welchem Format und an welche Adresse sollen E-Rechnungen gehen? Behörden brauchen meist eine XRechnung mit Leitweg-ID.
- Programm wählen, das XRechnung und ZUGFeRD erstellen kann. Mehr dazu in E-Rechnung erstellen.
- Firmendaten vervollständigen: USt-IdNr. oder Steuernummer, Ansprechpartner, Telefon, E-Mail und IBAN.
- Testrechnungen schicken. Frag ein paar gute Kunden, ob sie deine E-Rechnung problemlos verarbeiten können.
- Ablage klären. E-Rechnungen werden im Original aufbewahrt, in der Regel 8 Jahre.
- Empfang prüfen. Kannst du eingehende XRechnungen lesen? Wenn nicht, hilft XRechnung öffnen und lesen.
So hilft dir MySorty
- E-Rechnungen erstellen: ZUGFeRD im Profil EN 16931 und XRechnung, mit Logo, Firmenprofilen und GiroCode.
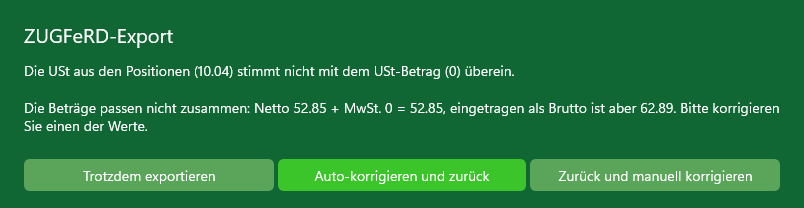
- Prüfung vor dem Export: Pflichtfelder, Summen, Steuersätze und Befreiungsgründe werden vor dem Speichern geprüft.
- Korrekturen mit einem Klick: aus einer vorhandenen E-Rechnung die passende Rechnungskorrektur erstellen.
- Eingangsrechnungen lesen: XRechnung und ZUGFeRD öffnen und alle Daten übersichtlich sehen.
- Alles lokal: Deine Rechnungsdaten bleiben auf deinem PC.
Stand: November 2026. Grundlage sind das Umsatzsteuergesetz und die Schreiben des Bundesfinanzministeriums vom 15.10.2024, 15.10.2025 und 15.10.2026. Dieser Artikel ersetzt keine Steuerberatung. Bei Fragen zu deinem konkreten Fall hilft dir dein Steuerberater.
Häufige Fragen
Ab wann muss ich E-Rechnungen schreiben?
Lag dein Gesamtumsatz 2026 über 800.000 €, ab dem 1. Januar 2027. Sonst ab dem 1. Januar 2028. Kleinunternehmer sind ausgenommen.
Zählt der Umsatz mit Privatkunden bei der 800.000-Euro-Grenze mit?
Ja. Maßgeblich ist der Gesamtumsatz deines Unternehmens im Jahr 2026, nicht nur der Umsatz mit Geschäftskunden.
Darf ich 2027 noch PDF-Rechnungen schicken?
Nur wenn dein Gesamtumsatz 2026 höchstens 800.000 € betrug und dein Kunde einverstanden ist. Ab 2028 ist das zwischen Unternehmen für alle vorbei, außer für Kleinunternehmer und Kleinbetragsrechnungen.
Was passiert, wenn ich trotz Pflicht keine E-Rechnung schicke?
Ein Bußgeld droht nach dem aktuellen BMF-Schreiben nicht. Dein Kunde riskiert aber seinen Vorsteuerabzug und wird eine richtige E-Rechnung verlangen.
Gilt die Pflicht auch für Rechnungen ins Ausland?
Die deutsche Pflicht gilt für Rechnungen zwischen Unternehmen in Deutschland. Für Rechnungen zwischen EU-Ländern sind E-Rechnungen nach den EU-Regeln ab 2030 vorgesehen.
Rechtzeitig umstellen
Mit MySorty erstellst du XRechnung und ZUGFeRD direkt auf deinem PC, mit Prüfung vor dem Export, Korrekturen per Klick und Lesen eingehender E-Rechnungen.
Mehr dazu: MySorty ansehen · Anleitung zur E-Rechnung · Preise